
Дорогий ремонт авто, а грошей немає: 5 способів не відкладати ремонт і не продавати машину
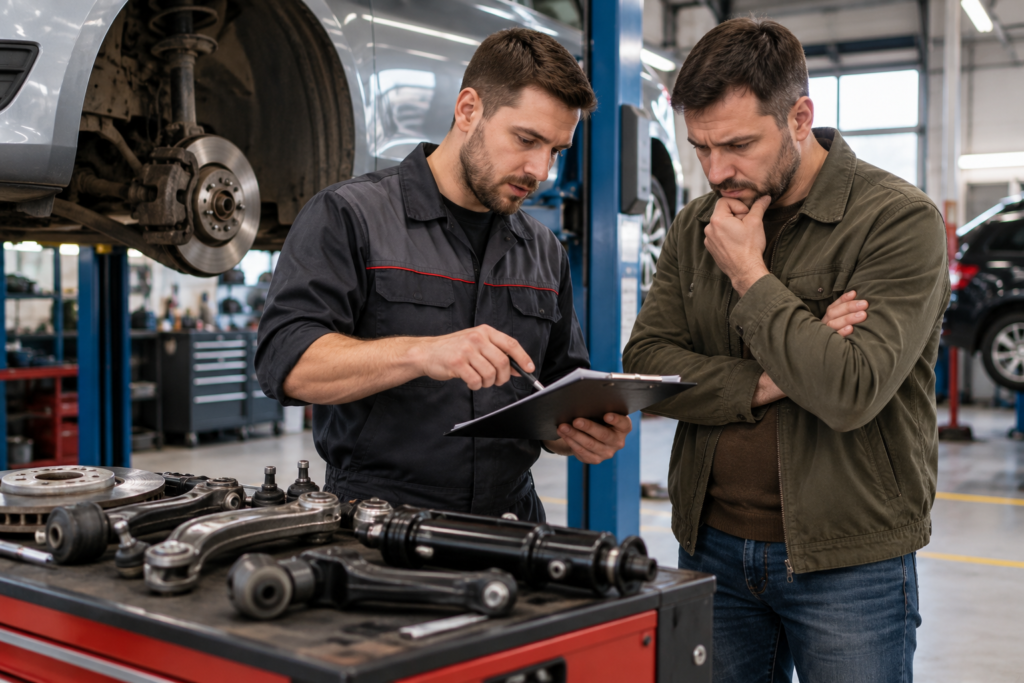
Клієнт приїжджає на СТО зі скаргою на легкий стук спереду. Після діагностики з’ясовується, що зношені кульові опори, сайлентблоки й обидва амортизатори, а кошторис виходить такий, що на нього довелося б відкладати кілька місяців, і таких розмов у сервісі буває кілька на тиждень.
Далі людина зазвичай або каже «приїду пізніше», або починає думати про продаж машини. Обидва варіанти найчастіше виходять дорожчими, ніж здається в моменті, тому нижче розповімо, як можна вчинити інакше.
Чому не варто тягнути з ремонтом
Більшість поломок з часом лише розвивається, і розтягнутий ланцюг ГРМ сьогодні означає заміну комплекту, а якщо він перескочить, клапани зустрінуться з поршнями і ремонтувати доведеться головку блоку. Підшипник маточини, який гуде, міняється за годину, але коли його доїздять до заклинювання, страждають уже й маточина, і поворотний кулак, не кажучи про ризик на трасі.
Так само і з антифризом: невелика пляма під машиною виглядає дрібницею, поки двигун не перегріється і не поведе ГБЦ, а колодки, стерті до металу, тягнуть за собою заміну дисків.
Якщо ж автомобіль годує сім’ю, бо ви працюєте в таксі чи на доставці, кожен день у боксі означає ще й втрачений заробіток. Тому ремонт однаково доведеться робити, і краще одразу думати, де взяти гроші з мінімальною переплатою.
Спосіб 1. Поділіть ремонт на етапи
Попросіть майстра пройтися з вами по кошторису і розставити пріоритети. Спочатку йде все, що стосується безпеки або може зламати інші вузли: гальма, рульове, ГРМ, течі масла чи антифризу. Деталі, які вже зношені, але ще працюють, наприклад втулки стабілізатора чи ремінь генератора з першими тріщинками, можна залишити на місяць-два. Фільтри, свічки та дрібниці логічно поєднати з наступним ТО.
Часто так вдається зменшити першу оплату приблизно вдвічі. Нормальний сервіс без проблем скаже, з чим їздити небезпечно, а що потерпить. Якщо ж вас переконують міняти все й одразу, не соромтеся показати машину ще в одному місці.
Правда, цей спосіб не допоможе, коли вся сума припадає на один агрегат, як-от двигун чи коробку.
Спосіб 2. Гроші під заставу самої машини
Саме капремонт двигуна, ремонт АКПП чи повна переборка ходової найчастіше стають тією сумою, яку не вийде ні поділити на етапи, ні закрити розстрочкою чи кредиткою. Банк при цьому може відмовити через відсутність офіційного доходу або старі прострочки в кредитній історії. У такій ситуації забезпеченням може стати сама машина, адже вона має ринкову вартість навіть несправна, а після ремонту коштуватиме більше.
Тут варто розрізняти два формати, бо класичний автоломбард часто просить залишити авто на стоянці, поки ви не повернете борг, тож гроші ви отримаєте, а їздити не буде на чому. Інший варіант називають зворотним лізингом: ви оформлюєте кредит під заставу авто, машина залишається у вас і ви продовжуєте нею користуватися, а право власності на час договору переходить лізинговій компанії. Після останнього платежу авто знову оформлюють на вас.
Умови в різних компаній відрізняються, але зазвичай можна отримати до 70% ринкової вартості машини. Авто зазвичай має бути не старшим за певний рік випуску (наприклад, від 2006), з українською реєстрацією і без арештів чи інших застав. З документів вистачає паспорта, ІПН і техпаспорта, а рішення інколи дають за пів години, що особливо важливо, коли машина вже розібрана на підйомнику.
Перш ніж підписувати, прочитайте договір повністю і подивіться, скільки ви заплатите загалом, який графік платежів, чи можна погасити достроково і що станеться, якщо затримаєте платіж. Беріть стільки, скільки коштує ремонт, без запасу.
Для тих, кому машина потрібна щодня, особливо для роботи, це часто найпрактичніший вихід.
Спосіб 3. Оплата частинами
Багато магазинів запчастин і частина сервісів приймають оплату частинами через банк. Ви платите за деталі або роботу, а банк ділить суму на кілька платежів, і якщо строк короткий, переплати часто немає взагалі.
Перед тим як розраховувати на цей варіант, перевірте в банківському застосунку свій ліміт, щоб не дізнатися про нього вже на касі. Уточніть також, чи можна так оплатити роботу майстрів, бо інколи розстрочка діє лише на товар. Безкоштовно суму зазвичай ділять на кілька платежів, а за довший строк банк уже бере комісію.
Для середніх сум, які ви спокійно закриєте за кілька місяців, це один з найзручніших варіантів.
Спосіб 4. Кредитна картка
Якщо кредитка вже є, пільговий період дозволяє оплатити ремонт і нічого не переплатити. Головна умова полягає в тому, щоб повернути гроші вчасно, тому цей шлях має сенс, коли ви точно знаєте, звідки візьмуться кошти, наприклад через місяць прийде зарплата або клієнт розрахується за замовлення.
Якщо ж не встигнути, відсотки за кредитками виявляються вищими, ніж за більшістю інших позик. Варто також пам’ятати, що зняття готівки з кредитки, наприклад щоб розрахуватися з майстром, який не приймає картки, під пільговий період зазвичай не потрапляє.
Спосіб 5. Зекономте на самому ремонті
Іноді суму можна зменшити ще до того, як шукати гроші. Наприклад, для підвіски, гальм і фільтрів є виробники, які постачають деталі на конвеєр автозаводів. Вони коштують помітно менше за ті самі запчастини в коробці з логотипом марки авто.
Для двигуна чи коробки інколи вигідніше поставити перевірений контрактний агрегат, ніж робити капремонт, але купувати його варто лише з гарантією і можливістю перевірки.
Ще варто спитати, чи ставить СТО запчастини клієнта. Різниця між цінами сервісу і магазину буває відчутною, хоча гарантія на роботу тоді може бути меншою. Не завадить також порівняти кошториси у двох-трьох сервісах свого міста.
На гальмах, рульових тягах і шинах економити не варто, бо дешева колодка невідомого виробника може обійтися значно дорожче за ту суму, яку ви на ній зекономили.
Порівняння способів
| Спосіб | Для якої суми | Як швидко | Машина залишається у вас | На що зважати |
|---|---|---|---|---|
| Ремонт етапами | Будь-якої, якщо її можна поділити | Одразу | Так | Не відкладати другий етап надовго |
| Гроші під заставу авто | Великої | Від кількох годин | Так, при зворотному лізингу | Прострочки платежів |
| Оплата частинами | Невеликої або середньої | У день оплати | Так | Ліміт картки, комісія за довгий строк |
| Кредитна картка | Невеликої | Одразу | Так | Високі відсотки після пільгового періоду |
| Економія на запчастинах | Зменшує будь-яку суму | Одразу | Так | Якість деталей |
Найкраще зазвичай працює поєднання: спочатку зменшити кошторис і поділити ремонт на етапи, а вже на залишок шукати фінансування.
Підсумок
Великий кошторис на СТО ще не означає, що машину треба продавати чи ставити в гараж до кращих часів. Почніть з діагностики й пріоритетів, подивіться, де можна взяти дешевші запчастини без ризику, і вже тоді вирішуйте, як оплатити решту.
Невелику суму простіше закрити розстрочкою чи кредиткою, а для великої можна використати саму машину і далі на ній їздити. А от з гальмами, рульовим і всім, що стосується безпеки, краще не тягнути.


Останні коментарі